 中壢專業房仲喵爸
文/中壢專業房仲喵爸(黃舶瑋)|發布日期:2026-11-04
- 貸款不足,買方不能自己說解約就解約。屋主通常不會答應,能不能解除要看合約和責任歸屬。
- 銀行現況:依中央社 11 月 3 日報導的銀行調查,首購公股銀行撥款多落在 12 月底到明年 1 月,部分民營銀行破 3% 或暫停受理,第二戶至少 3% 起。
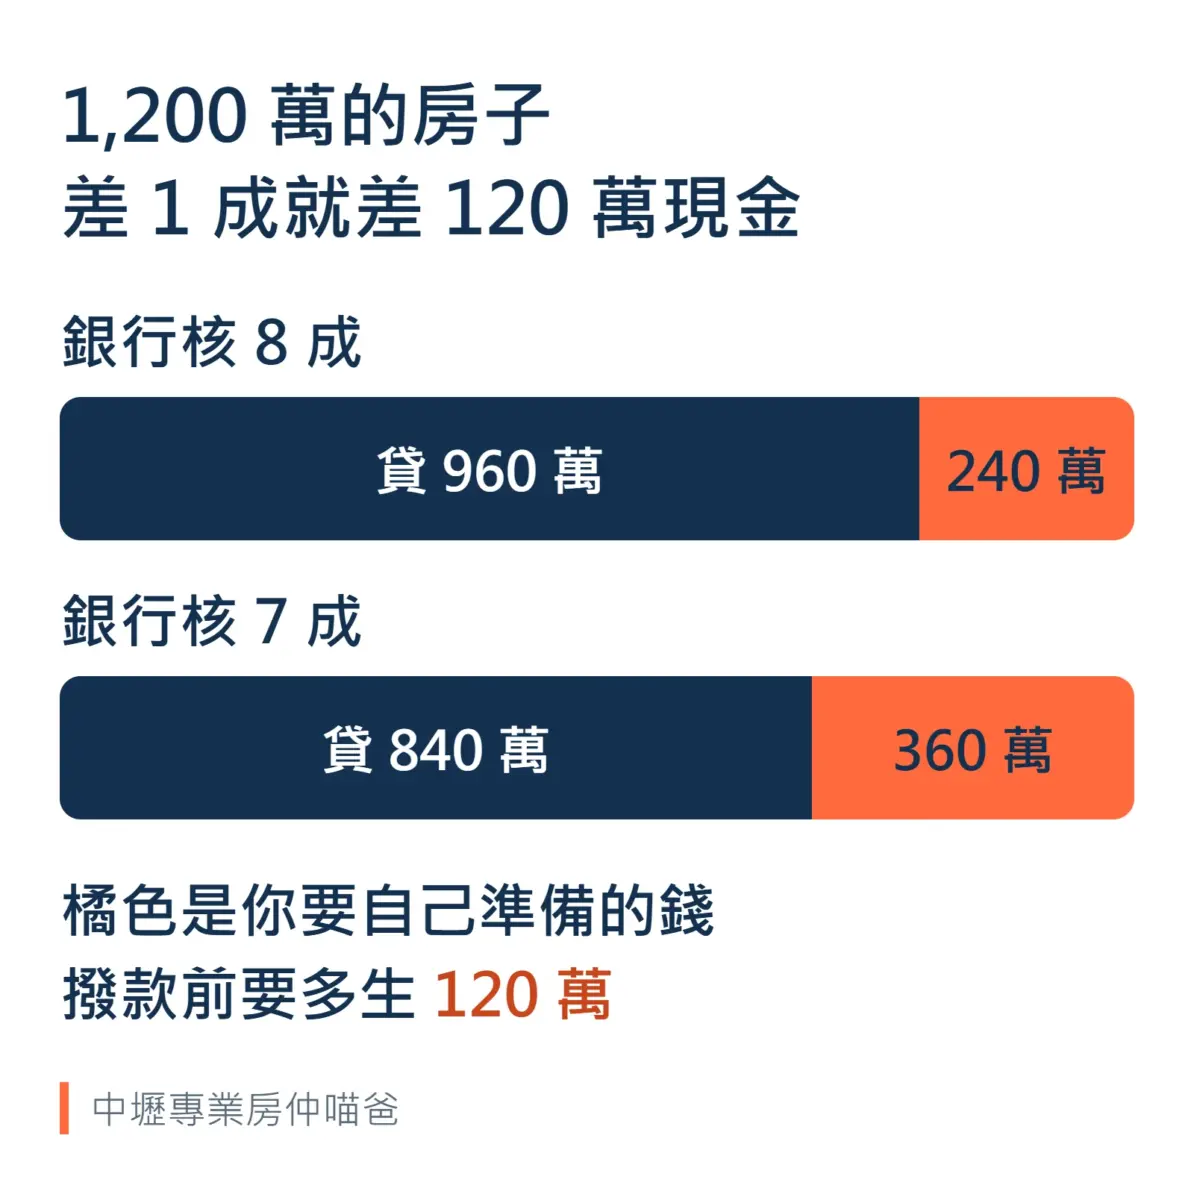
- 差 1 成是多少錢:1,200 萬的房子,銀行從 8 成變 7 成,撥款前要多生 120 萬現金。
- 違約的代價:範本把賣方可沒收的上限定在總價 15%,且不超過你已付的錢。照範本算,1,200 萬是 180 萬。跟個人屋主買,以實際合約為準。
- 簽約前先做 3 件事:拿物件問銀行、把差額現金備好、請代書把排撥延遲的但書寫進去。
9 月央行才把第二戶放寬到 7 成,11 月的銀行現場卻是另一回事:有銀行不收件,有銀行利率破 3%,連首購都要排隊等撥款。
這時候最常聽到一句話:「萬一貸不下來,再解約就好。」
這句話很危險。
一、銀行現在卡到什麼程度?
這是永慶房產集團的銀行調查,中央社 11 月 3 日報導。每家銀行和每個案子都不同,把它當成問銀行之前的底稿:
| 類型 | 現況 |
|---|---|
| 首購/公股銀行 | 多數還有承貸空間,利率至少 2.5%~2.6% 起,撥款多落在 12 月底到 2027 年 1 月 |
| 首購/民營銀行 | 部分暫停受理、部分排隊或只做 VIP,利率至少 2.5% 起,部分破 3% |
| 第二戶 | 願意做的銀行利率至少 3% 起,不少銀行暫不收件 |
傳統的交屋節奏跟不上這個速度。如果合約還是照 30 到 45 天寫,你可能還沒撥款,交屋日先到了。
二、貸款不足能解約嗎?不能自己說了算
買方不能因為銀行貸得比較少,就自己喊解約、把錢拿回來。屋主通常不會答應。
站在屋主那邊想就懂了。房子簽給你之後,他已經不能賣給別人,下一間房的錢可能也排好了。你貸款出問題,他沒有理由陪你一起承擔。
如果是買方的責任,內政部成屋買賣應記載事項(下面簡稱範本)的處理是:接到通知後,要在約定期間內補足差額,這段期間不得少於 10 個金融機構營業日。賣方同意才能分期。逾期賣方可以解除契約;沒收已付價款另有催告等條件,看範本第 12 點和你的合約。
違約金先算給你看:範本把賣方可沒收的上限定在總價 15%,而且不超過你已付的錢。照範本算,1,200 萬是 180 萬。這是上限,不是每個案子都收這麼多;跟個人屋主買,以實際合約為準。
也別把「銀行不收件」直接當成免責理由。是不是買方的責任要看個案,賣方通常不會認同,談不攏就要走協商或法院。
能不能解除,要看合約和責任歸屬,不要自己先認定。成屋、預售屋和跟誰買,處理方式都可能不同,有疑問先問地政士或律師。
三、算一題中壢的帳:差 1 成要多準備多少?
實價登錄顯示,中壢區近一年成交總價的中位數約 1,176 萬(資料完整到 2026 年 7 月)。為了好算,用 1,200 萬當例子,30 年本息均攤:
| 情境 | 貸款金額 | 月付 |
|---|---|---|
| 原本以為:8 成、利率 2.5% | 960 萬 | 37,932 元 |
| 成數不變,利率變 3% | 960 萬 | 40,474 元 |
| 只核 7 成、利率 3% | 840 萬 | 35,415 元 |
利率從 2.5% 到 3%,每個月多 2,542 元,30 年多繳約 91.5 萬。
只核 7 成時月付看起來變少,但撥款前要多生出 120 萬現金。很多人算得出月付,卻沒準備這筆錢。
四、簽約前先做這 3 件事
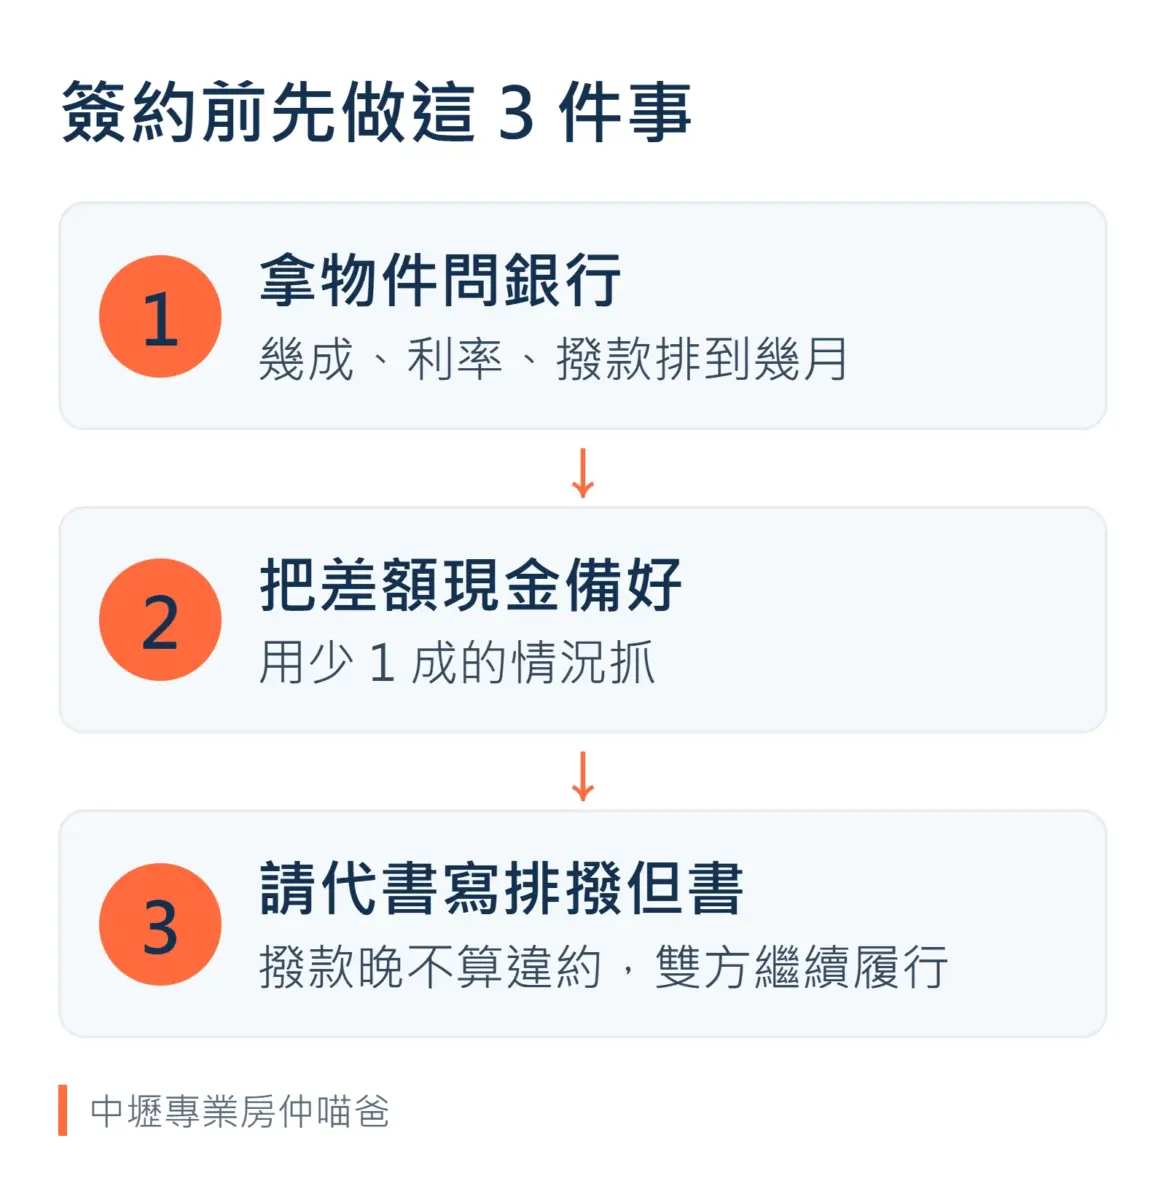
1. 拿物件問銀行
問這間房、你的條件,實際能貸幾成、利率多少、撥款排到幾月。不要拿央行的 7 成排資金表,那是上限,不是銀行的承諾。
正式送件銀行會查聯徵,查詢紀錄不要在短時間內堆太多。先問有沒有收、能貸幾成,再決定送哪幾家。
2. 把差額現金備好
用少 1 成的情況抓現金。1,200 萬的房子,就是多準備 120 萬。這筆錢拿不出來,就先別簽,或把總價往下抓。
3. 請代書把排撥延遲的但書寫進去
如果銀行有排撥的情況,我們會請代書在合約寫上但書:遇到公股銀行排撥、銀行或公部門作業造成的延遲,不追討滯納金,也不解約,雙方繼續履行契約。
這句話對買賣雙方都公平。買方不會因為銀行排隊就被追著罰,屋主也知道這筆交易不會因此喊停。
這件事要在簽約前講好,簽完再拜託屋主,主動權就不在你手上了。這條只處理撥款晚,不處理貸不夠;延到什麼時候也要雙方談清楚,實際寫法請代書依案子處理。
五、賣方也該看這篇
買方貸不下來,賣方同樣受傷:房子被綁住,下一間的錢也跟著卡住。
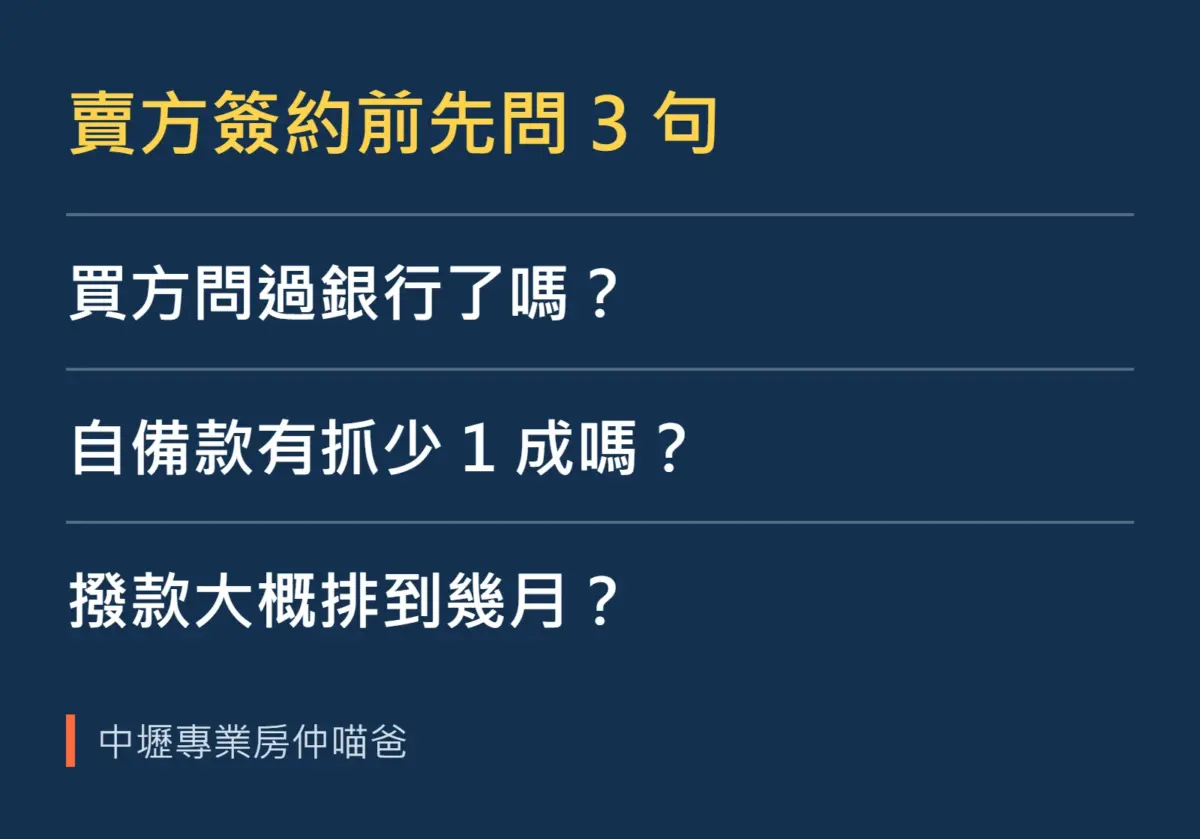
簽約前可以問清楚:買方問過銀行了嗎?自備款有沒有抓少 1 成的情況?撥款大概排到幾月?排撥的但書寫進去,你也知道交易不會因為銀行排隊就喊停。
如果你是賣舊屋換新屋,先把舊屋款什麼時候進來、新屋款什麼時候要付排在一起。這段時間差,有時比成交價差幾萬更要命。
最貴的不是利率多 0.5%,是銀行還在排隊,你卻簽了 30 天交屋。
常見問題
買房貸款不足可以解約嗎?
買方不能自己說解約就解約,屋主通常也不會答應。能不能解除要看合約約定和責任歸屬,不要自己先認定。個案請洽地政士或律師。
銀行不收件,算買方的責任嗎?
要看個案,不能直接當成免責理由。賣方通常不會認同,談不攏就要走協商或法院,所以簽約前先問銀行、留下紀錄比較保險。
買方違約,賣方最多可以沒收多少?
內政部成屋範本第 12 點與預售屋範本第 24 點,都把賣方可沒收的上限定在房地總價 15%,且以買方已付價款為限。這是上限,不是固定金額,違約金過高時法院也可能酌減。
銀行排撥延遲,交屋晚了算違約嗎?
要看合約怎麼寫。我們遇到排撥的情況,會請代書寫上但書:公股銀行排撥、銀行或公部門作業造成的延遲,不追討滯納金,也不解約,雙方繼續履行契約。沒寫清楚就容易吵,簽約前先講好。
預售屋貸款不足也一樣嗎?
預售屋的處理方式和成屋不同,內政部範本另有規定,也要看建商合約和責任歸屬,不代表可以自動解約。請以你簽的合約為準,有疑問先問地政士或律師。
資料來源:內政部《成屋買賣定型化契約應記載及不得記載事項》第 6、12 點(114 年 12 月 19 日修正)、《預售屋買賣定型化契約應記載及不得記載事項》第 18、24 點(112 年 6 月 19 日修正);中央社 2026 年 11 月 3 日報導永慶房產集團銀行調查;中壢數字來自內政部實價登錄,資料完整月 2026 年 7 月。試算為假設情境,貸款條件以銀行核定為準;本文為一般資訊,不是法律意見,個案請洽地政士或律師。